
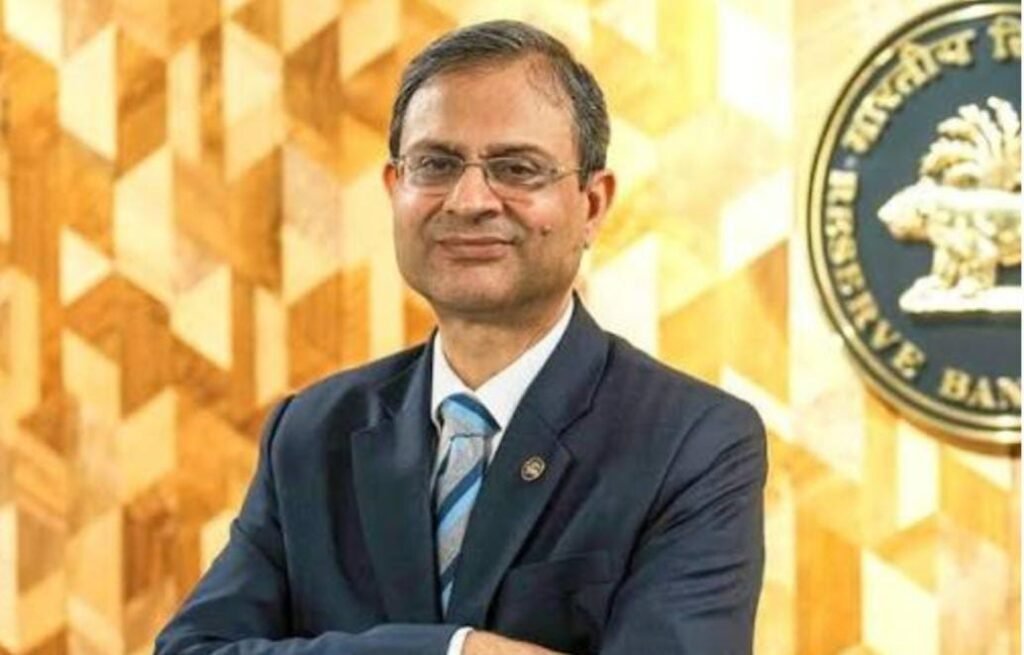
नई दिल्ली: भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) ने बढ़ती खुदरा महंगाई और अंतरराष्ट्रीय स्तर पर कच्चे तेल की ऊंची कीमतों के बीच रेपो रेट में 0.25 प्रतिशत यानी 25 बेसिस पॉइंट्स की बढ़ोतरी का फैसला किया है। इस बढ़ोतरी के बाद बेंचमार्क रेपो रेट 5.25% से बढ़कर 5.50% हो गया है।
RBI के इस फैसले का सीधा असर बैंकिंग और लोन सेक्टर पर देखने को मिल सकता है। बैंकों की ब्याज दरों में बदलाव होने पर होम लोन, कार लोन और पर्सनल लोन लेने वाले ग्राहकों की EMI बढ़ सकती है।
क्यों बढ़ाया गया रेपो रेट?
रेपो रेट वह दर है जिस पर RBI बैंकों को अल्प अवधि के लिए पैसा उपलब्ध कराता है। जब केंद्रीय बैंक रेपो रेट बढ़ाता है, तो बैंकों के लिए फंडिंग की लागत बढ़ सकती है। इसका असर आगे चलकर ग्राहकों को दिए जाने वाले कर्ज की ब्याज दरों पर पड़ सकता है।
इस बार RBI का मुख्य फोकस महंगाई को नियंत्रित करने और अंतरराष्ट्रीय स्तर पर कच्चे तेल की बढ़ती कीमतों से पैदा होने वाले दबाव को संभालने पर है।
कच्चे तेल की कीमतों में तेजी भारत के लिए खास तौर पर महत्वपूर्ण है, क्योंकि देश अपनी जरूरत का एक बड़ा हिस्सा आयात के जरिए पूरा करता है। महंगा कच्चा तेल परिवहन लागत से लेकर कई अन्य क्षेत्रों की लागत बढ़ा सकता है और महंगाई पर दबाव डाल सकता है।
Home Loan से लेकर Personal Loan तक असर
रेपो रेट में बढ़ोतरी का सबसे ज्यादा असर उन ग्राहकों पर पड़ सकता है जिनका लोन फ्लोटिंग ब्याज दर पर है। बैंक अपनी lending rates में बदलाव करते हैं तो मौजूदा और नए दोनों तरह के कर्ज की लागत प्रभावित हो सकती है।
खासकर होम लोन लेने वाले ग्राहकों के लिए ब्याज दर में मामूली बढ़ोतरी भी लंबी अवधि में कुल ब्याज भुगतान को बढ़ा सकती है। वहीं, कार और पर्सनल लोन की EMI पर भी इसका असर देखने को मिल सकता है।
हालांकि, EMI में वास्तविक बढ़ोतरी बैंक की ब्याज दर, लोन की अवधि, बकाया राशि और ग्राहक के लोन प्रकार पर निर्भर करेगी।
तीन साल बाद फिर बढ़ा ब्याज दरों का दबाव
रेपो रेट में यह बढ़ोतरी ऐसे समय में हुई है जब कर्ज लेने वाले ग्राहक ब्याज दरों में राहत की उम्मीद कर रहे थे। अब RBI के सख्त रुख से कर्ज की लागत पर दोबारा दबाव बढ़ने की संभावना है।
बैंकिंग सेक्टर में RBI के फैसले के बाद यह देखना महत्वपूर्ण होगा कि अलग-अलग बैंक अपनी lending और deposit rates में कितना बदलाव करते हैं।
आम ग्राहकों की जेब पर क्या असर पड़ेगा?
रेपो रेट बढ़ने के बाद नए लोन लेने वाले ग्राहकों को पहले की तुलना में अधिक ब्याज चुकाना पड़ सकता है। वहीं, फ्लोटिंग रेट वाले मौजूदा borrowers के लिए EMI बढ़ने या लोन की अवधि बढ़ने की संभावना हो सकती है।
इसका मतलब है कि घर खरीदने, कार लेने या व्यक्तिगत जरूरतों के लिए कर्ज लेने की योजना बना रहे लोगों को अब अपनी repayment capacity को ध्यान में रखकर फैसला करना होगा।
आगे RBI के फैसले पर नजर
अब बाजार और बैंकिंग सेक्टर की नजर RBI के अगले कदम पर रहेगी। महंगाई, कच्चे तेल की कीमतें और वैश्विक आर्थिक परिस्थितियां आगे की मौद्रिक नीति के लिए महत्वपूर्ण कारक रहेंगी।
MarketSustain Takeaway
RBI द्वारा रेपो रेट को 5.50% तक बढ़ाना महंगाई और ऊंची ऊर्जा कीमतों के दबाव को नियंत्रित करने की कोशिश के तौर पर देखा जा रहा है। हालांकि इसका उद्देश्य अर्थव्यवस्था में कीमतों के दबाव को कम करना है, लेकिन दूसरी तरफ महंगे कर्ज का असर आम borrowers की EMI और borrowing cost पर पड़ सकता है।
